Le démarchage qui suit une tempête : la façade vendue dans l'urgence
Démarchage après une tempête : pourquoi le diagnostic fait du trottoir ne vaut rien, ce qu'un dommage climatique suppose, et quoi exiger avant de signer.
5 min
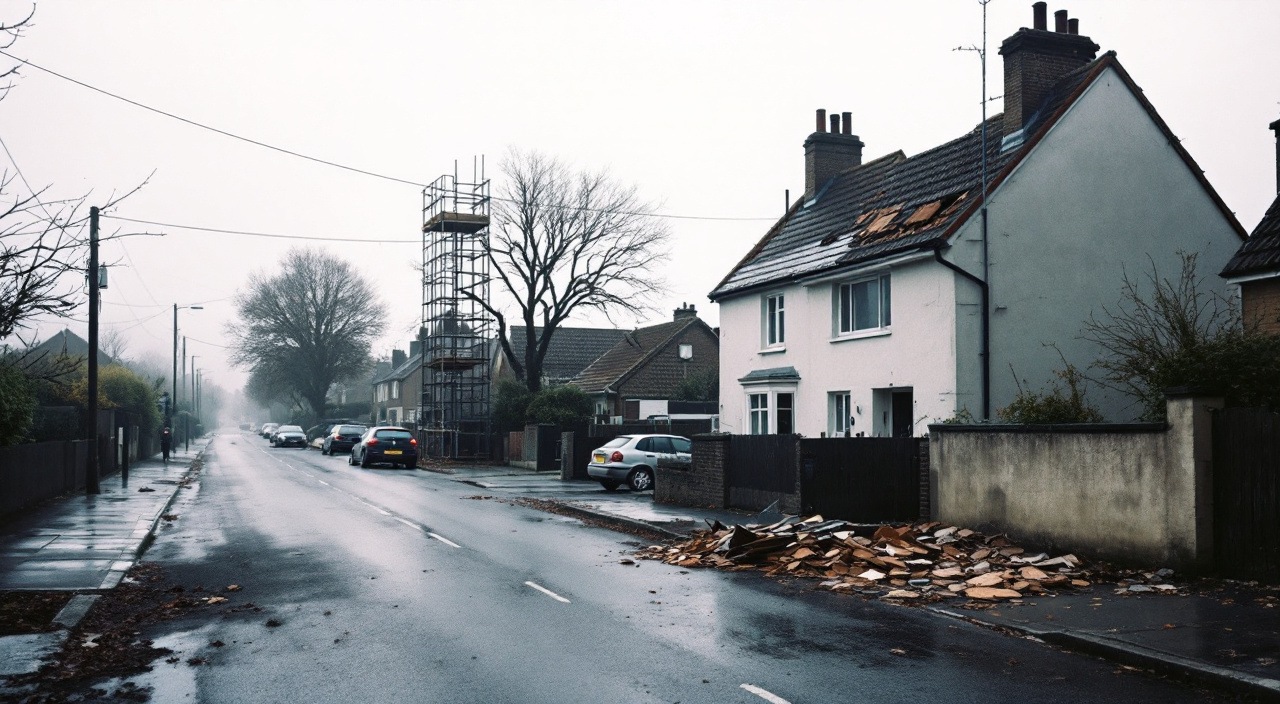
Une équipe passe dans la rue le lendemain d'un coup de vent. Elle signale une tuile déplacée, une fissure aperçue depuis le trottoir, un enduit qui « commence à partir ». Elle propose d'intervenir tout de suite, tant que l'échafaudage est monté deux maisons plus loin, et laisse entendre que l'assurance absorbera l'essentiel de la dépense. La réponse courte : rien ne vous oblige à décider ce jour-là, et rien de ce qui vient de se passer ne constitue un constat de dommage. Un désordre réellement causé par un événement climatique s'établit par une chronologie, un examen de près et un écrit ; pas par un regard porté du sol pendant trois minutes.
Deuxième point, aussi net que le premier : la présence d'un échafaudage dans la rue ne crée aucune économie vérifiable pour vous, et l'urgence mise en avant sert d'abord à empêcher la comparaison. Un ravalement, une reprise de fissures, une réfection d'enduit ne sont pas des gestes de sauvegarde. Ce sont des travaux planifiables, qui supposent un support sec, une saison compatible et un diagnostic. Ce qui relève vraiment de l'urgence après une tempête tient en peu de choses : une mise en sécurité de ce qui menace de tomber, une bâche, un étaiement. Tout le reste attend, et doit attendre.
La réponse courte, avant tout le reste
Ce que vous pouvez faire dans l'heure, sans risque et sans engagement : photographier ce qui vous est montré, noter la date et l'heure du passage, demander le nom exact de l'entreprise, son numéro d'immatriculation et une attestation d'assurance, et dire que vous ne signez rien aujourd'hui. Une entreprise qui travaille normalement repart et rappelle. Une équipe dont le modèle repose sur la signature immédiate insiste, revient en fin de journée, ou fait mine de perdre le créneau annoncé.
Ce que vous ne devez pas faire : signer un devis sur une tablette, verser un acompte en espèces ou par lien de paiement envoyé sur le trottoir, laisser monter quelqu'un sur le toit « pour vérifier », et accepter qu'un désordre soit déclaré à votre assureur par un tiers que vous n'avez pas mandaté. Chacune de ces étapes est une porte qu'on ne referme pas facilement.
Le reste de cet article démonte le mécanisme pièce par pièce : d'où vient l'urgence, ce que vaut un diagnostic fait depuis le trottoir, ce qu'un dommage climatique suppose réellement comme constat, comment l'assurance est utilisée pour rendre la dépense indolore, et quelles phrases faire écrire avant toute signature.
L'urgence fabriquée : le calendrier comme argument de vente
Une tempête produit trois choses utiles à un vendeur pressé. Elle crée une inquiétude diffuse, chez des gens qui viennent d'entendre le vent toute la nuit. Elle rend crédible n'importe quelle affirmation sur l'état d'une toiture ou d'un mur, puisque personne n'était monté vérifier avant. Et elle fournit une explication toute faite à un désordre qui existait déjà depuis des années.
Le vent comme prétexte, la façade comme cible
Le passage commence presque toujours par la toiture : une tuile, une faîtière, un solin. C'est le point le plus visible et le moins vérifiable depuis le sol. Puis la conversation glisse. Si la couverture a bougé, dit-on, l'eau est passée ; si l'eau est passée, l'enduit va se décoller ; tant qu'on y est, autant reprendre la façade. Le glissement est le cœur du procédé : on entre par un désordre plausible et ponctuel, on ressort avec un chantier complet.
Ce glissement n'a rien d'improvisé. Il transforme une intervention de quelques heures, difficile à facturer cher, en un poste à plusieurs milliers d'euros. Le mécanisme de bascule, du petit geste vers le gros marché, est toujours le même : on ne vend pas ce qui manque, on vend ce qui rapporte, à partir d'un constat que le client n'a pas les moyens de contredire. Et l'entrée par la toiture a un avantage supplémentaire pour le vendeur : elle est invérifiable depuis le sol, donc indiscutable sur le moment.
« L'échafaudage est encore là » : le rabais qui n'en est pas
L'argument du chantier voisin revient à chaque campagne. Il repose sur une idée juste — le montage et le démontage d'un échafaudage coûtent, et les amener sur place aussi — mais il en tire une conclusion fausse. Un échafaudage monté chez un voisin est dimensionné pour sa maison, calé sur son sol, ancré dans son mur. Il ne se déplace pas de vingt mètres sans être démonté, transporté et remonté. L'économie annoncée n'existe donc pas, ou pas dans les proportions suggérées.
Surtout, cette remise n'est jamais vérifiable, parce qu'elle est présentée sans le prix de départ. Un rabais sur un montant que vous n'avez jamais vu ne vous apprend rien. Ce raisonnement est exactement celui que détaille « On finissait le chantier d'à côté » : le rabais qui n'en est pas, et la tempête ne fait que lui donner un prétexte plus émouvant.
Une remise réelle se lit sur le devis : elle porte sur une ligne identifiée, avec le montant avant et le montant après. Une remise annoncée oralement, conditionnée à une signature le jour même, n'est pas une remise. C'est une contrainte de calendrier déguisée en cadeau.
Le diagnostic fait depuis le trottoir
Un désordre de façade ne s'établit pas à distance. C'est la limite physique du procédé, et elle suffit à disqualifier ce qui vous est présenté sur le pas de la porte.
Ce que le sol laisse voir, et ce qu'il cache
Depuis la rue, on distingue une salissure, une différence de teinte, une fissure large, un manque d'enduit. On ne distingue pas ce qui décide des travaux : si l'enduit sonne creux, sur quelle surface, si la fissure traverse le support ou s'arrête au revêtement, si elle est stabilisée ou active, si le mur est humide en profondeur ou seulement en surface, si le désordre vient d'une entrée d'eau haute ou d'une remontée basse.
Ces réponses supposent un accès rapproché, une main sur le mur, un maillet, un examen des points singuliers — appuis, seuils, solins, jonctions. Elles supposent aussi du temps : une fissure active se mesure dans la durée, pas dans l'instant. Un professionnel qui affirme depuis le trottoir qu'un enduit est « à refaire entièrement » énonce une conclusion sans avoir réuni les éléments qui permettent de la formuler. Ce n'est pas une erreur d'appréciation, c'est une conclusion écrite avant l'examen.
La photo prise à la perche et le commentaire qui l'accompagne
Le passage moderne s'accompagne d'images : une perche, un drone, un téléphone tendu au-dessus de la gouttière. La photo existe bel et bien. Ce qui n'existe pas, c'est ce qu'on lui fait dire.
Une image montre une tuile de travers ; elle ne dit ni depuis quand, ni si l'eau est passée, ni si le désordre est isolé. Une image montre une fissure ; elle ne donne ni sa profondeur, ni son évolution. Une image montre une trace sombre ; elle ne distingue pas l'humidité résiduelle d'un défaut structurel. Le commentaire fait tout le travail, et le commentaire est celui de la personne qui va facturer les travaux. C'est le problème de fond décrit dans le diagnostic fait par celui qui vend les travaux : le même acteur définit le besoin, dimensionne la réponse et en fixe le prix.
Demandez que les photos vous soient transmises brutes, horodatées, avec la localisation précise sur le bâtiment. Une entreprise sérieuse le fait sans discuter. Un dossier qui ne survit pas à cette demande n'était pas un dossier.
Ce qu'un désordre réellement climatique suppose comme constat
Il arrive, évidemment, qu'une tempête abîme une façade : une descente d'eau arrachée, un élément de couverture qui vient frapper le mur, une pièce de bardage soulevée, un arbre couché contre un pignon. La question n'est pas de nier ces cas, mais de comprendre ce qui les distingue d'un désordre ancien qu'on rebaptise.
La chronologie, avant tout le reste
Un dommage climatique est d'abord une histoire datée : un état avant, un événement, un état après. Ce qui l'établit, ce sont vos propres éléments — photos anciennes, images d'un précédent chantier, vues de rue, constat d'un professionnel indépendant, factures d'entretien. Le rapport de force change complètement selon que vous disposez de ces pièces ou non.
Un désordre installé depuis des années présente des signes que le vent ne fabrique pas en une nuit : des bords de fissure émoussés, des salissures qui coulent depuis longtemps sous une épaufrure, des mousses installées à l'endroit du défaut, une teinte différente entre le fond et le pourtour, une végétation dans un joint. À l'inverse, un dommage récent montre des arêtes vives, des matériaux propres à la cassure, des débris encore au sol. Cette lecture-là se fait de près, avec méthode, et elle prend du temps.
Qui constate, et pour le compte de qui
C'est le point que le passage sur le trottoir escamote systématiquement. Un dommage susceptible d'être pris en charge par une assurance se déclare par l'assuré à son assureur, et se constate par la personne que l'assureur mandate ou que vous mandatez. L'entreprise qui vient vendre les travaux n'a ni ce rôle, ni cette indépendance.
Quand une équipe propose de « s'occuper de tout », y compris de la déclaration, elle prend une position où elle décrit le sinistre, en chiffre la réparation et encaisse le règlement. Vous perdez alors deux choses à la fois : la possibilité de comparer, et la trace d'un constat neutre. En cas de refus de prise en charge, il ne vous reste qu'un devis rédigé par celui à qui vous deviez de l'argent.
Retenez le principe : le constat précède le devis, et il ne vient pas de la même main. Tout ce qui inverse cet ordre est à traiter comme un argument commercial, pas comme une expertise.
L'assurance invoquée pour rendre la dépense indolore
L'argument arrive vite : « c'est pris en charge », « vous n'aurez rien à payer », « on fait le dossier ». Il fonctionne parce qu'il désamorce la seule objection qui compte pour la plupart des gens, le prix. Il faut savoir précisément ce qu'il vaut.
Un contrat d'assurance habitation couvre des événements définis, dans des conditions définies, avec des exclusions, une franchise, un seuil de déclenchement propre aux garanties tempête, et des règles de vétusté. Rien de tout cela n'est connu de la personne qui sonne à votre porte : elle n'a lu ni vos conditions particulières, ni vos conditions générales. Affirmer une prise en charge dans ces conditions, c'est affirmer ce qu'on ignore.
Deux conséquences pratiques. La première : une prise en charge n'est jamais totale par principe — il reste au minimum une franchise, et souvent l'écart entre la valeur d'usage et la valeur à neuf. La seconde, plus grave : si les travaux commencent avant la déclaration et le constat, la preuve du dommage disparaît sous l'enduit neuf. Vous vous retrouvez avec une facture pleine et un dossier vide.
Il faut aussi vérifier l'autre côté du contrat, celui de l'entreprise. Une attestation d'assurance ne vaut que par les activités qu'elle mentionne et la période qu'elle couvre. Une attestation qui parle de peinture ne couvre pas une reprise de couverture ; une attestation périmée ne couvre rien du tout. C'est un contrôle de quelques minutes, développé dans l'attestation d'assurance qui ne couvre pas le travail réellement fait, et il élimine à lui seul une partie des passages d'après-tempête.
La signature obtenue le jour même : ce qu'elle vous coûte
Le but de la visite n'est pas de vous informer. Il est d'obtenir une signature avant que vous n'ayez parlé à quelqu'un d'autre. Tout le déroulé est conçu pour cela : la visite non annoncée, le constat alarmant, la solution immédiate, le prix qui « ne tiendra que si on décide maintenant ».
Un contrat signé à votre domicile, hors de tout établissement commercial, ouvre un délai de rétractation de quatorze jours, et l'entreprise doit vous remettre un formulaire permettant de l'exercer. Ce mécanisme est précisément ce que l'urgence sert à contourner : on vous fait signer une demande d'exécution immédiate, on démarre le lendemain, et l'idée de revenir en arrière devient beaucoup plus lourde à mettre en œuvre. Le détail des mentions obligatoires relève de l'actualité réglementaire ; ce qu'il faut retenir ici est plus simple : une entreprise qui vous presse de renoncer au délai vous dit quelque chose sur elle-même.
Le déroulé complet de ces visites, du prétexte d'entrée jusqu'à l'acompte, est décrit dans le ravalement vendu par démarchage : la mécanique d'une signature rapide. La tempête n'en change pas la structure. Elle en change le prétexte, et elle raccourcit encore le temps de réflexion.
Un dernier signal, souvent décisif : l'acompte demandé en espèces, par virement immédiat ou par lien de paiement, avant tout écrit détaillé. Un acompte se verse contre un devis signé des deux parties, à un compte au nom de l'entreprise, par un moyen qui laisse une trace.
Le prix : comment il se construit quand personne ne l'a chiffré
Un devis d'après-tempête présente presque toujours un montant global, une désignation vague et une justification par l'assurance. Il manque l'essentiel : la manière dont ce montant se fabrique.
Un prix de façade se construit à partir de postes identifiables. L'accès d'abord : type d'échafaudage, hauteur, durée de location, protections, occupation éventuelle du domaine public. La préparation ensuite : sondage du support, dépose de ce qui ne tient plus, traitement des parties saines et des parties à reprendre, traitement des points singuliers. Les réparations proprement dites : reprise de fissures selon leur nature, reprises ponctuelles d'enduit, remplacement d'éléments abîmés, reprise des dispositifs d'évacuation d'eau. Le revêtement enfin : produit nommé, référence, nombre de couches, consommation prévue au mètre carré. Et le métré, qui doit correspondre aux surfaces réellement traitées, déductions faites.
Ce qui fait varier un prix est tout aussi identifiable : la hauteur et l'accessibilité, la nature du support, l'état réel constaté après sondage, la présence d'ornements ou de modénatures, la saison, la longueur du chantier. Un montant qui ne s'appuie sur aucun de ces éléments n'est pas un prix : c'est une somme choisie en fonction de ce que le vendeur estime pouvoir obtenir.
Pour obtenir un chiffre réel sur votre cas, il n'y a pas d'autre chemin : deux ou trois devis détaillés, établis après une visite de près, sur le même descriptif, avec les mêmes surfaces et les mêmes produits nommés. C'est le seul moyen de comparer autre chose que des totaux. Les six lignes qui trahissent un devis rédigé sans examen sont listées dans le devis sans diagnostic : six lignes qui devraient vous alerter, et un devis d'après-tempête les cumule souvent toutes.
Les phrases à faire écrire noir sur blanc
Rien de ce qui suit ne se discute au téléphone ou sur le pas de la porte. Ce sont des mentions à exiger dans le devis, avant signature. Chacune est banale pour une entreprise qui travaille correctement, et bloquante pour une équipe de passage.
- L'identité complète : raison sociale, adresse du siège, numéro d'immatriculation, nom du responsable. Pas un numéro de portable et un prénom.
- L'assurance : nom de l'assureur, numéro de police, période de validité, et surtout la liste des activités couvertes, qui doit inclure les travaux réellement prévus.
- La date et l'origine du constat : qui a examiné, quand, depuis quel poste d'observation, avec quelles photos jointes et datées.
- Le descriptif des désordres, distinct du descriptif des travaux : ce qui a été observé d'un côté, ce qui est proposé de l'autre.
- Le métré détaillé : surfaces par façade, déductions des ouvertures, linéaires des points singuliers.
- Les produits nommés : marque, référence, fiche technique jointe, nombre de couches et consommation prévue.
- Les conditions de mise en œuvre : température et hygrométrie admissibles, délais de séchage entre couches, ce qui se passe si la météo interdit d'appliquer.
- Le calendrier : date de début, durée prévue, ce qui déclenche un report.
- Les modalités de paiement : montant de l'acompte, échéances, mode de règlement, coordonnées bancaires au nom de l'entreprise.
- La mention du droit de rétractation, avec le formulaire détachable, et l'absence de renonciation.
Deux phrases supplémentaires méritent d'être demandées telles quelles quand l'assurance est invoquée : « l'entreprise n'a pas mandat pour déclarer le sinistre à la place du client » et « le devis reste dû par le client, quelle que soit la décision de son assureur ». Si ces deux lignes posent problème, la conversation vient de vous apprendre l'essentiel.
Une entreprise qui accepte d'écrire est une entreprise qui compte revenir. Une équipe qui vit du passage refuse d'écrire, parce que l'écrit survit à son départ.
Enfin, gardez trace du passage lui-même : date, heure, nombre de personnes, immatriculation du véhicule si vous la voyez, documents laissés. Ce n'est pas de la méfiance de principe. C'est ce qui vous permettra, si besoin, de décrire précisément ce qui s'est passé, plutôt que d'en garder un souvenir approximatif.
Questions fréquentes
Une entreprise peut-elle vraiment détecter un dommage depuis la rue ?
Elle peut repérer un indice : une tuile déplacée, une fissure large, un morceau d'enduit tombé. Elle ne peut pas en établir la cause, l'étendue ni la date. Un indice justifie un examen ; il ne justifie ni un devis global, ni une signature. La différence entre les deux est exactement ce que le passage d'après-tempête cherche à effacer.
Que faire si j'ai déjà signé sur le pas de la porte ?
Un contrat conclu à domicile ouvre un délai de rétractation de quatorze jours, et l'entreprise doit vous en avoir remis le formulaire. Écrivez sans attendre, par un moyen qui laisse une preuve d'envoi et de réception, en reprenant la date de signature et la référence du devis. Si un acompte a été versé, réclamez-le dans le même courrier. Si des travaux ont déjà commencé, photographiez l'état du chantier avant toute reprise : ces images seront votre seul point de comparaison.
L'assurance rembourse-t-elle un ravalement après une tempête ?
Une garantie tempête indemnise des dommages causés par l'événement, pas la remise à neuf d'une façade vieillissante. Un enduit fatigué depuis dix ans ne devient pas un sinistre parce qu'il a venté. Ce qui est examiné, c'est le lien direct entre l'événement et le désordre, dans les conditions de votre contrat, franchise et vétusté comprises. Seul votre assureur peut le dire, à partir d'une déclaration faite par vous.
Faut-il laisser monter quelqu'un sur le toit pour vérifier ?
Pas dans le cadre d'un passage non sollicité. Une intervention en hauteur engage la responsabilité de celui qui la réalise et suppose une assurance en cours de validité pour cette activité précise. Sans devis, sans identité vérifiée, sans attestation, une montée « pour vérifier » vous expose à un accident chez vous et à un constat que vous ne contrôlez pas. Si une vérification est nécessaire, elle se commande à une entreprise que vous avez choisie.
Comment distinguer une vraie urgence d'une urgence fabriquée ?
Une vraie urgence se caractérise par un risque immédiat : un élément qui menace de tomber sur la voie publique, une entrée d'eau active dans le logement, une structure fragilisée. La réponse à une vraie urgence est une mise en sécurité — bâchage, dépose de l'élément instable, étaiement, périmètre — pas un chantier complet. Si ce qui vous est proposé ressemble à un ravalement, l'urgence n'en est pas une, et vous avez tout le temps de faire venir deux autres entreprises.