« Garanti dix ans » : ce que vaut une promesse sans attestation
« Garanti dix ans » n'est pas une garantie : ce que couvre vraiment la décennale sur un ravalement, et comment vérifier une attestation en trois points.
5 min
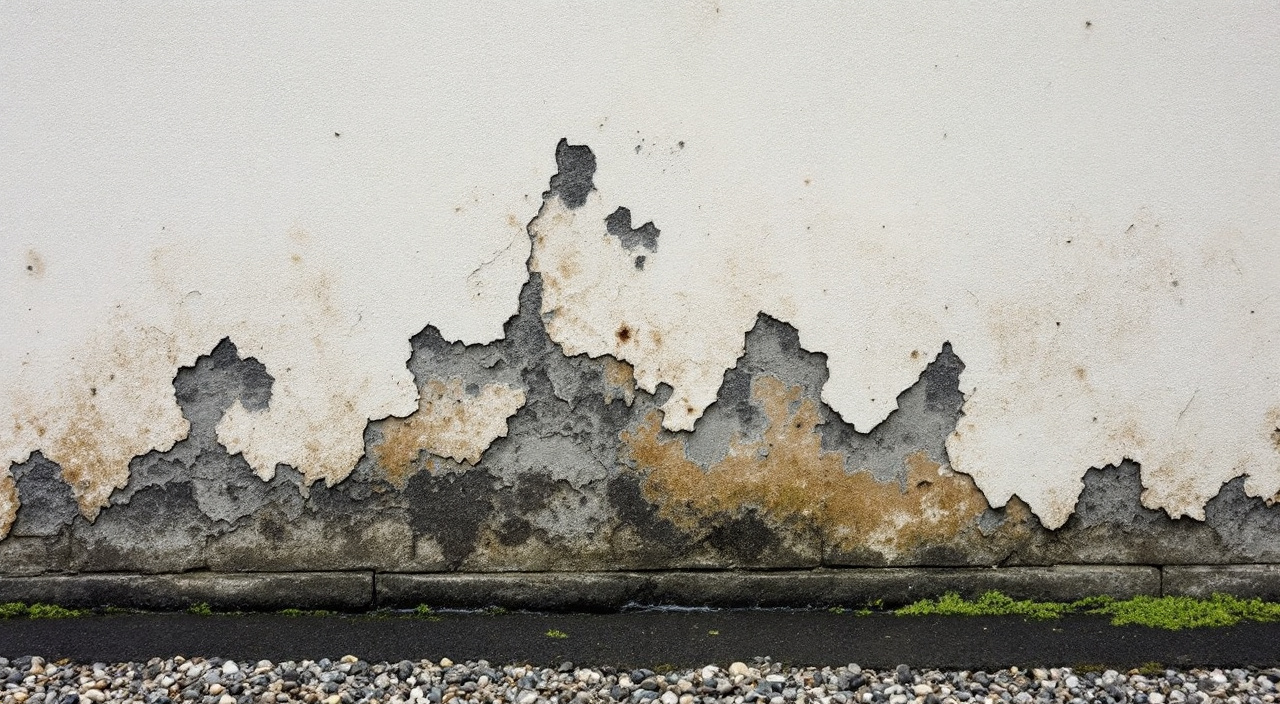
La phrase revient dans presque tous les rendez-vous de ravalement, et toujours au même moment : à la fin, quand le devis change de main. « De toute façon, c'est garanti dix ans. » Elle rassure, elle clôt la discussion, elle ne coûte rien à celui qui la prononce. Or la garantie décennale n'est pas une faveur commerciale que l'on accorde ou que l'on retire. Elle résulte de la loi, elle pèse sur le constructeur qu'il le veuille ou non, et elle ne se prouve que par une attestation d'assurance mentionnant l'activité réellement exercée et valide à la date d'ouverture du chantier. Entre la phrase et le document, il y a exactement tout ce qui compte.
Ce que la phrase seule vous apporte
Rien qui n'existe déjà. La responsabilité décennale s'applique de plein droit à celui qui réalise un ouvrage, dès lors que les conditions en sont réunies. Une entreprise qui la promet ne vous donne pas un droit supplémentaire : elle vous récite un texte qui s'imposerait à elle même si elle s'était tue. À l'inverse, une entreprise qui refuserait de la mentionner y resterait tenue. La promesse orale n'ajoute donc aucun droit et n'en retire aucun.
Ce qu'elle masque, en revanche, est considérable. Une responsabilité sans assurance derrière est une créance sur une société. Si cette société disparaît — liquidation, radiation, artisan qui cesse son activité —, la responsabilité subsiste sur le papier et devient inexploitable en pratique. Il n'y a personne à assigner, ou personne de solvable. C'est là que l'assurance change tout : elle transforme une responsabilité théorique en un payeur identifié, qui reste tenu même si l'entreprise n'existe plus.
D'où la seule question qui vaille d'être posée en rendez-vous. Non pas « êtes-vous garanti décennale ? », à laquelle la réponse est oui par construction, mais « pouvez-vous me transmettre votre attestation d'assurance de responsabilité décennale en cours de validité, avec la liste des activités déclarées ? ». La première question appelle une phrase. La seconde appelle un document, daté, signé par un assureur, que l'on peut lire et contrôler. La différence de réaction entre les deux demandes en dit souvent plus long que le devis lui-même.
Cette question a sa place dans la même série que les questions qui font reculer un mauvais devis : elle est simple, elle ne demande aucune compétence technique, et elle sépare nettement ceux qui ont le document dans leur voiture de ceux qui promettent de l'envoyer et ne l'envoient pas.
Une responsabilité légale, pas une offre commerciale
Le mécanisme mérite d'être compris dans le bon ordre, parce que l'ordre est contre-intuitif. Ce n'est pas l'assurance qui crée la garantie. C'est la loi qui crée une responsabilité, et c'est une obligation d'assurance, également légale, qui oblige le professionnel à se couvrir pour cette responsabilité. Vous n'achetez pas une garantie en signant un devis : vous vérifiez qu'une couverture existe déjà en face d'une responsabilité qui existera de toute façon.
Cette responsabilité court à compter de la réception des travaux, et pendant dix ans. La réception est donc la clé de voûte : sans elle, pas de point de départ, et un flou juridique dont personne ne sort gagnant. Un chantier soldé sans procès-verbal, sans date, sans réserves écrites, est un chantier dont les garanties commencent à une date que les parties devront un jour reconstituer.
Elle pèse sur le constructeur, terme qui recouvre l'entreprise qui a traité avec vous, et non nécessairement celle qui a tenu la truelle. Le point est important en ravalement, où la sous-traitance est courante : c'est votre cocontractant qui vous doit la garantie décennale, ce qui suppose que le nom porté sur le devis soit bien celui de l'entreprise qui vous facture, et que ce nom corresponde à celui de l'attestation.
Quand la promesse est faite par quelqu'un qui ne construit rien
Le cas se rencontre régulièrement dans les ventes signées au pas de la porte. Une structure commerciale prend la commande, encaisse l'acompte, puis confie l'exécution à une équipe qu'elle n'emploie pas. Le vendeur qui a prononcé la phrase n'exécute aucun ouvrage ; l'exécutant, lui, n'a jamais rencontré le propriétaire. Quand un désordre apparaît, chacun désigne l'autre, et le propriétaire découvre que le devis, l'attestation et le camion qui est venu portent trois raisons sociales différentes.
La parade est purement documentaire, et elle se joue avant la signature. Le nom, l'adresse et le numéro d'identification de l'entreprise sur le devis doivent être identiques à ceux de l'attestation d'assurance. Si un sous-traitant intervient, demandez son nom et sa propre attestation : il ne vous doit pas la décennale directement, mais son défaut d'assurance vous concerne, puisqu'il fragilise le recours de votre cocontractant, donc le vôtre. Cette mécanique de signature rapide est décrite en détail dans notre article sur le ravalement vendu par démarchage ; la promesse décennale y sert presque toujours d'argument de clôture.
Ce que la décennale couvre réellement sur un ravalement
Deux critères, et deux seulement, font entrer un désordre dans le champ décennal : l'atteinte à la solidité de l'ouvrage, ou l'impropriété à destination. Le premier se comprend facilement : ce qui menace la tenue de la structure ou d'un élément qui en fait indissociablement partie. Le second est plus large et plus discuté : le bâtiment, ou la partie concernée, ne remplit plus la fonction qu'on est en droit d'attendre de lui.
Sur une façade, l'exemple canonique d'impropriété à destination est l'eau. Un enduit dont la fonction était d'assurer l'imperméabilité du mur, et qui laisse l'eau traverser jusqu'à mouiller l'intérieur du logement, ne remplit plus sa fonction. Des infiltrations qui rendent une pièce inhabitable, des supports qui pourrissent, une isolation gorgée d'eau : on est dans le champ décennal, quand bien même la solidité du mur ne serait pas en cause.
L'atteinte à la solidité, elle, se rencontre plutôt sous forme de décollements massifs. Un enduit qui se désolidarise du support sur de grandes surfaces, des plaques qui menacent de tomber sur la voie publique, un revêtement épais qui embarque le sous-enduit en se décollant : le désordre est structurel dans ses effets, et il est aussi un danger.
Il y a une condition préalable que beaucoup de propriétaires ignorent, et qui explique la moitié des désaccords : encore faut-il que les travaux constituent un ouvrage. Un ravalement purement esthétique — un rafraîchissement de peinture sur un support sain, sans fonction technique assignée — peut être analysé comme un travail d'entretien, hors du champ décennal. Un ravalement qui assure l'imperméabilité, qui reprend des fissures, qui met en œuvre un système d'isolation, relève d'une autre logique. La frontière n'est pas toujours nette, et c'est précisément pour cela que la nature technique des prestations doit apparaître noir sur blanc dans le devis. Un devis qui n'annonce qu'une teinte et un prix vous prive de l'argument le jour où il faudra démontrer la fonction attendue.
Le cas de l'enduit qui cloque au bout de trois ans
Prenons une situation type. Trois ans après réception, un enduit cloque et se décolle sur plusieurs mètres carrés, en pignon nord, là où le mur restait humide avant travaux. À l'intérieur, une auréole apparaît en bas de cloison, l'hiver.
Le classement dépend de ce que l'on démontre, pas de ce que l'on ressent. Si le décollement reste localisé, sans conséquence sur l'étanchéité ni sur la tenue du mur, on est dans le désordre esthétique, hors décennale, et il faudra chercher ailleurs — responsabilité contractuelle de droit commun, faute prouvée, ou rien. Si l'eau traverse et que le logement en souffre, l'impropriété à destination devient défendable, et avec elle la garantie décennale.
Ce qui départage, ce sont des traces. Des photographies datées du support avant travaux, le compte rendu de la visite technique, le devis avec ses lignes de préparation, et des relevés d'humidité s'il y en a eu. Un chantier commencé sans état des lieux ne laisse pas au propriétaire les moyens de prouver ce qu'il avance trois ans plus tard. C'est une des raisons pour lesquelles le devis sans diagnostic coûte plus cher qu'il n'en a l'air : il économise la preuve en même temps que le travail.
Le cas de la fissure qui réapparaît
Une fissure rebouchée avant peinture rouvre au bout de deux hivers, au même endroit, avec le même tracé. Le propriétaire estime que le travail était mal fait ; l'entreprise répond que le bâtiment bouge et qu'on ne peut rien contre cela.
Les deux affirmations peuvent être vraies en même temps, et c'est ce qui rend le dossier difficile. Une fissure fine, sans passage d'eau, sans évolution de l'ouverture, reste un désordre d'aspect. Une fissure traversante qui laisse entrer l'eau, ou dont l'ouverture progresse et signale un mouvement de structure, change de catégorie. La question technique est alors de savoir si l'entreprise devait constater le mouvement avant d'enduire, et si son devoir de conseil lui imposait de refuser le travail en l'état, ou de proposer un traitement adapté. Le mécanisme de la réapparition est décrit dans l'enduit passé sur la fissure, et il explique pourquoi la date de réouverture est presque toujours la même : le premier hiver franc après la pose.
Ce qui ne relève pas de la décennale, et qu'on lui demande quand même
La liste est courte mais elle couvre l'essentiel des appels passés à une entreprise après un ravalement.
- L'aspect. Un enduit un peu plus rugueux que l'échantillon, un grain irrégulier, une reprise visible en limite d'échafaudage : ce sont des questions de conformité au marché, à traiter à la réception, pas dix ans après.
- La teinte. Un ton qui paraît plus clair au mur qu'au nuancier, une différence de nuance entre deux façades, un délavage progressif : le vieillissement d'une teinte extérieure est un phénomène normal, pas un désordre.
- Le faïençage superficiel. Ce réseau de microfissures qui apparaît sur certaines finitions relève de l'aspect tant qu'il ne laisse pas passer l'eau.
- Les salissures et les mousses. Une façade nord se recharge en verdissures ; c'est de l'entretien, et cela n'engage personne.
- L'usure normale. Un revêtement extérieur vieillit. La décennale garantit contre des désordres graves, pas contre le passage du temps.
Cette frontière est mal vécue, et souvent pour une raison précise : ce qui a été vendu n'était pas ce qui a été livré. Le propriétaire a compris qu'il achetait une protection, l'entreprise a facturé une couche de finition. Le désaccord est né à la signature, pas au dixième anniversaire. Écrire dans le devis la fonction attendue des travaux, et pas seulement leur nom commercial, reste le meilleur moyen de ne pas se retrouver à discuter d'aspect quand on voulait parler d'étanchéité.
Parfait achèvement, biennale, décennale : trois horloges distinctes
Trois garanties se superposent après réception, et elles ne servent pas au même usage. Les confondre fait perdre des mois.
La garantie de parfait achèvement dure un an à compter de la réception. Elle est due par l'entreprise qui a exécuté les travaux, et elle couvre tous les désordres, quelle que soit leur gravité : ceux qui ont été consignés en réserves dans le procès-verbal de réception, et ceux qui apparaissent pendant l'année. C'est la garantie la plus large et la plus facile à mobiliser. Elle ne demande pas de démontrer une atteinte à la solidité : il suffit que le désordre existe et soit signalé par écrit dans le délai. Un défaut d'aspect, une reprise mal raccordée, une descente d'eau mal remise : c'est ici que cela se règle.
La garantie biennale, dite de bon fonctionnement, dure deux ans et concerne les éléments d'équipement dissociables de l'ouvrage, c'est-à-dire ceux qu'on peut déposer sans abîmer le support. En ravalement, elle est marginale, mais elle peut viser des accessoires posés au passage.
La garantie décennale dure dix ans et ne couvre que les deux catégories vues plus haut. Elle est puissante mais étroite, et elle est adossée à une assurance obligatoire.
L'ordre pratique découle de ces durées. La première année est celle où l'on obtient le plus, le plus vite, avec le moins de démonstration. Signaler par écrit, dès le constat, tout ce qui ne va pas — même mineur, même incertain — coûte une lettre et préserve des droits. Attendre la troisième année pour parler d'un raccord bâclé, c'est se condamner à devoir prouver une impropriété à destination pour un défaut qui aurait été repris gratuitement treize mois plus tôt.
Vérifier une attestation en trois points
Une attestation d'assurance de responsabilité décennale tient sur une page. Trois points suffisent à savoir si elle vaut quelque chose pour votre chantier. Ils se contrôlent en quelques minutes, sans compétence juridique.
Point un : l'activité déclarée correspond aux travaux prévus
C'est le point le plus souvent défaillant, et le plus invisible. Un assureur ne couvre pas « le bâtiment » : il couvre des activités nommément déclarées, listées sur l'attestation, parfois au verso, parfois en annexe. Si l'attestation mentionne « peinture, revêtements » et que le chantier comporte un enduit de façade ou un système d'isolation par l'extérieur, la couverture peut ne pas jouer sur la partie non déclarée. L'entreprise reste responsable ; simplement, il n'y a plus d'assureur derrière elle.
La vérification consiste à mettre côte à côte les lignes du devis et la liste des activités. Ravalement, enduits, peinture extérieure, imperméabilité de façade, isolation thermique par l'extérieur, maçonnerie : ce sont des activités distinctes dans les nomenclatures d'assurance. Le poste le plus fréquemment absent est justement l'isolation par l'extérieur, technique récente pour beaucoup d'entreprises de peinture. Or c'est aussi celle dont les désordres sont les plus lourds, comme le montre le cas de l'isolation extérieure posée sur un mur humide : quand le système est à déposer entièrement, l'écart entre couvert et non couvert n'a plus rien de théorique.
Point deux : la validité à la date d'ouverture du chantier
Une attestation porte une période de validité, en général une année d'assurance. Ce qui importe n'est pas qu'elle soit valide le jour où on vous la remet, mais qu'elle le soit à la date d'ouverture du chantier. C'est cette date qui rattache le chantier à un contrat ; une fois ce rattachement acquis, la couverture suit l'ouvrage pendant dix ans, même si l'entreprise résilie ensuite son contrat, cesse son activité ou disparaît.
Deux conséquences pratiques. D'abord, une attestation transmise au moment du devis et qui expire trois semaines avant le démarrage ne sert à rien : il faut la version couvrant la période de démarrage effectif. Ensuite, il est raisonnable de redemander l'attestation à jour au moment où la date de démarrage est arrêtée, surtout si plusieurs mois se sont écoulés depuis la signature. Une demande écrite, une ligne, sans polémique : elle est normale et une entreprise en règle la traite en une journée.
Point trois : l'identité de l'assuré, et ce que le document ne promet pas
Le nom et le numéro d'identification portés sur l'attestation doivent être exactement ceux du devis et de la facture. Une attestation au nom d'une société sœur, d'une ancienne raison sociale ou d'un gérant en nom propre ne couvre pas votre cocontractant.
Reste ce que le document ne dit pas, et qu'il faut savoir lire en creux. Une attestation constate qu'un contrat existait à une date ; elle ne prouve pas que les cotisations ont été payées depuis, ni que le contrat n'a pas été résilié le lendemain de son émission. Elle comporte souvent des plafonds de garantie, des franchises et des conditions d'exercice — un chiffre d'affaires maximal, une hauteur de bâtiment, l'exclusion de techniques non courantes. Ces mentions se lisent en petits caractères et elles ont des effets réels.
Deux réflexes suffisent à lever le doute. Vérifier que le document est bien émis par un assureur ou un intermédiaire identifiable, et non reconstitué sur un papier à en-tête. Et, en cas de doute sérieux, écrire à l'assureur en citant le numéro de contrat pour demander confirmation que la garantie était en vigueur : la réponse prend en général de quelques jours à deux ou trois semaines, et elle est décisive. Ce n'est pas un geste de défiance : c'est la vérification ordinaire d'un document ordinaire.
Ce qu'il faut conserver, et pendant combien de temps
La garantie décennale se joue avec des papiers, et elle se joue longtemps après que tout le monde a oublié le chantier. Un dossier constitué en une heure au moment de la réception vaut mieux qu'une reconstitution laborieuse huit ans plus tard.
- Le devis signé, avec ses annexes techniques et la description des prestations.
- L'attestation d'assurance décennale valide à la date d'ouverture du chantier, dans sa version complète, liste des activités incluse.
- Le procès-verbal de réception, daté, signé, avec ses réserves s'il y en a, et le document constatant leur levée.
- Les factures et les preuves de paiement.
- Les fiches techniques des produits mis en œuvre, ou à défaut leurs références exactes : elles indiquent les conditions d'application et les supports admis.
- Des photographies datées, avant travaux, en cours de préparation et après achèvement, prises depuis les mêmes points de vue.
Ces pièces se conservent au moins dix ans après réception. Elles servent aussi à la revente : un acquéreur qui reçoit ce dossier hérite du bénéfice des garanties en cours, puisqu'elles sont attachées à l'ouvrage et se transmettent avec lui. Une facture de ravalement seule, sans attestation ni procès-verbal, ne prouve à peu près rien.
Un dernier réflexe, souvent négligé : conserver aussi les échanges écrits. Un courriel où l'entreprise annonce qu'elle repassera au printemps, un message où elle reconnaît un défaut, une lettre où elle conteste : ces traces valent parfois plus que des photographies, parce qu'elles datent la connaissance qu'avaient les parties du problème.
Questions fréquentes
Un artisan sans attestation peut-il quand même être tenu au titre de la décennale ?
Oui. La responsabilité découle de la loi, pas du contrat d'assurance. Une entreprise non assurée reste tenue de réparer les désordres relevant de la décennale, et le défaut d'assurance obligatoire l'expose par ailleurs à des sanctions. Le problème n'est donc pas juridique, il est économique : sans assureur, la réparation dépend entièrement de la solvabilité de l'entreprise au moment du sinistre, c'est-à-dire souvent plusieurs années plus tard. C'est très exactement le risque que l'attestation permet d'écarter avant de signer.
La garantie décennale s'applique-t-elle à tous les ravalements ?
Non, et c'est le point le plus mal compris. Encore faut-il que les travaux constituent un ouvrage et que le désordre atteigne la solidité ou rende le bien impropre à sa destination. Un rafraîchissement esthétique sur un support sain peut être analysé comme de l'entretien. Un ravalement qui assure l'imperméabilité d'un mur, qui traite des fissures ou qui met en œuvre une isolation extérieure se situe dans un tout autre registre. La fonction attendue des travaux doit apparaître dans le devis : c'est elle qui sera discutée le jour où un désordre apparaît.
Que faire si l'entreprise a disparu depuis le chantier ?
L'assurance reste le point d'entrée. Si le chantier a été ouvert pendant la période de validité du contrat, la garantie suit l'ouvrage pendant dix ans, indépendamment du sort de l'entreprise. Il faut alors l'attestation conservée à l'époque, qui porte le nom de l'assureur et le numéro de contrat, et déclarer le sinistre auprès de cet assureur. Sans ce document, retrouver la compagnie relève de l'enquête, et c'est la première raison de le classer soigneusement le jour où on le reçoit.
Quelle différence entre garantie décennale et assurance dommages-ouvrage ?
Ce sont deux contrats distincts, souscrits par deux personnes différentes. La décennale est souscrite par le professionnel et couvre sa responsabilité. La dommages-ouvrage est souscrite par le maître d'ouvrage, donc par vous, et sert à préfinancer les réparations sans attendre qu'un tribunal ait désigné un responsable. La seconde ne remplace pas la première : elle accélère le règlement. Sur un ravalement de maison individuelle, elle est rarement souscrite, ce qui rend d'autant plus importante la vérification de l'attestation de l'entreprise.
Dans quel délai faut-il signaler un désordre ?
Le plus tôt possible, et par écrit. Pendant la première année, la garantie de parfait achèvement permet d'obtenir la reprise de presque tout ce qui a été signalé dans le délai, sans avoir à démontrer la gravité du désordre. Passé ce délai, il faut se placer sur le terrain décennal, avec la charge de prouver l'atteinte à la solidité ou l'impropriété à destination. Un courrier recommandé décrivant les faits, daté, accompagné de photographies, reste la manière la plus simple de fixer la date du constat — celle qui comptera si le dossier dure.